法国宠物市场深度调查报告 规模、趋势与机遇
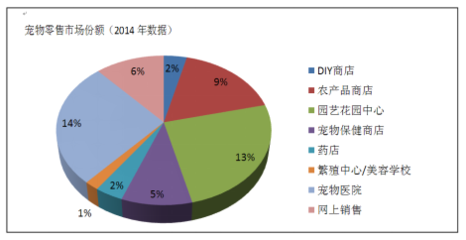
法国是全球宠物消费大国之一,其宠物市场规模在欧洲仅次于德国和英国,位居前列。随着宠物人性化趋势加深、单身家庭及老年人口增多,法国宠物市场持续呈现出稳健增长与结构升级的态势。本报告基于公开数据与行业分析,从市场规模、品类结构、消费特征、渠道变化及未来趋势等维度,对法国宠物市场进行系统梳理,为相关企业和投资者提供参考。\n\n## 一、市场总体规模与增长\n\n根据Statista及法国宠物行业联合会(FACCO)的数据,2023年法国宠物市场规模约为65亿欧元(含宠物食品、用品、医疗及服务),预计2024—2028年复合年增长率(CAGR)约为3.5%—4.5%。宠物食品占据最大份额,约占总市场的55%—60%;宠物医疗与保健服务约占20%—25%;宠物用品(含玩具、窝垫、牵引绳等)约占12%—15%;其余为宠物美容、寄养、保险等服务。\n\n从宠物数量看,法国拥有约7500万只宠物,其中鱼类约2900万条、猫约1500万只、狗约750万只、鸟类约500万只、小型哺乳动物(兔、仓鼠等)约400万只。猫的数量在2017年首次超过狗,且差距持续拉大,反映出城市化、小户型居住环境对养宠偏好的影响。\n\n## 二、主要品类分析\n\n### 1. 宠物食品:高端化与天然化\n法国宠物食品市场高度成熟,玛氏(Mars)、雀巢普瑞纳(Nestlé Purina)、高露洁棕榄(Hill's)等跨国巨头占据主导地位,合计市场份额超过60%。本土品牌如Ultra Premium Direct、Crock Croc等主打天然、无谷物、昆虫蛋白概念,近年来增速显著,尤其受到年轻和环保意识较强的消费者青睐。\n\n关键趋势:\n- 天然有机:超过40%的猫狗主人表示愿意为“无添加剂、高肉含量”支付溢价。\n- 功能性食品:针对关节、肠胃、皮毛健康的处方粮及补充剂需求上升。\n- 可持续包装:可回收、可降解包装成为品牌差异化的新战场。\n- 昆虫蛋白:2023年法国昆虫蛋白宠物食品市场规模约2500万欧元,虽基数低但年增长超30%。\n\n### 2. 宠物用品:智能化与设计感\n法国宠物用品市场相对分散,CR5(前五大企业集中度)不足35%。Zolux、Ferplast、Trixie等欧洲品牌占据线下主流,而亚马逊及垂直电商则推动了中小品牌的涌现。主要品类包括:\n\n- 智能用品:自动喂食器、智能摄像头、GPS追踪项圈等。2023年法国智能宠物用品线上销售额增长约22%,但渗透率仍低于15%,增长空间较大。\n- 猫用品:猫砂、猫爬架、猫抓板等需求旺盛,与猫数量增长相匹配。\n- 服饰与配饰:高端设计师宠物服饰在巴黎等大城市形成小众风尚,但整体市场规模有限。\n\n### 3. 宠物医疗与服务\n法国宠物医疗支出仅次于食品,兽医诊疗、疫苗、绝育、牙科及慢性病管理是主要驱动力。2023年约1200万只猫狗接受了至少一次兽医服务。宠物保险渗透率约7%—9%,虽低于英国(约25%)和瑞典(超40%),但年增速达10%以上,被视为蓝海市场。\n\n宠物服务方面,上门喂养、遛狗、宠物寄养、行为训练等在疫情后需求上升,尤其在巴黎、里昂、马赛等大城市。Booking Pet、Holidog等平台整合了服务供给,但行业标准化程度仍然较低。\n\n## 三、消费者行为特征\n\n### 1. 人群画像\n- 老龄化:55岁以上养宠人群占比约30%,多为养猫或小型犬,注重陪伴与低维护成本。\n- 单身家庭:法国单身家庭比例约35%,养宠率高于家庭户整体,偏好猫及小型哺乳动物。\n- 年轻一代:18—34岁人群中,宠物被视为“孩子”的比例高达65%,更愿意为个性化、可持续产品付费。\n\n### 2. 购买渠道\n- 线下专业店:Truffaut、Jardiland、Botanic等园艺连锁兼营宠物,仍旧是食品与基础用品的主要渠道,但份额持续下滑。\n- 电商:Zooplus、Amazon、Cdiscount占线上宠物销售60%以上,订阅制(定期送粮)模式增长迅速。\n- 超市:家乐福、欧尚等大卖场以低价食品吸引价格敏感型消费者组。\n- 兽医诊所:仍有28%的宠物主人通过兽医购买处方粮,这一渠道粘性高且利润丰厚。\n\n### 3. 消费支出\n2023年法国单只狗年均支出约900—1200欧元,单只猫年均支出约600—800欧元。其中食品占比约45%—50%,医疗占比约25%—30%。高收入家庭单宠支出可达低收入家庭的2.5倍。\n\n## 四、政策与法规环境\n\n法国对宠物饲养与销售有严格规定:\n- 2024年起,宠物店仅可销售来自欧盟境内注册繁育者的猫狗,旨在打击非法走私与虐待。\n- 2023年通过的《动物福利法》加强了对宠物食品、用品的安全与标签要求,尤其针对“天然”“有机”等宣称需经认证。\n- 环保法规推动可回收包装与生产者责任延伸制(EPR),2025年起宠物食品包装须达到可回收设计标准。\n\n行业准入方面,无外资限制,但兽药、处方粮等监管严格,需要符合欧盟法规及法国农业部备案。\n\n## 五、竞争格局与本土代表企业\n\n- 玛氏(Mars Petcare):旗下宝路、伟嘉、皇家等品牌全面覆盖中高低端,市占第一。\n- 雀巢普瑞纳:冠能、喜跃等,第二大玩家。\n- Zolux:法国本土最大宠物用品商,产品出口欧洲多国。\n- Ultra Premium Direct:本土起家的天然粮DTC品牌,2023年被玛氏收购,凸显小众品牌成长逻辑。\n- Truffaut / Jardiland:线下零售龙头,体验式陈列与兽医合作引流。\n\n线上垂直电商则有力挑战传统线下渠道,价格透明、订阅方便是其核心优势。\n\n## 六、市场趋势与机会点\n\n### 最新趋势\n1. 人宠关系拟人化:宠物被视作“伴侣”“孩子”,带动情感化消费、精致化养宠。\n2. 健康管理预防化:定期体检、营养补充、口腔护理等预防性消费逐年升高。\n3. 科技渗透加速:智能硬件+SaaS服务(饮食管理、远程监控、在线问诊)构成新增长引擎。\n4. 可持续消费:环保材质、昆虫蛋白、再生包装等概念受年轻消费者追捧。\n5. 服务细分与外包:双职工家庭增多,上门喂养、遛狗、宠物日托等需求刚性化。\n\n### 机会点\n- 高成长期待挖掘的品类:昆虫蛋白粮、处方补充剂、智能互动玩具、寵物保险、行为训练综合平台。\n- 渠道机会:垂直电商+订阅制、兽医诊所捆绑销售、大卖场自有品牌高端化。\n- 并购与投资:中型天然/功能性品牌标的大概率持续活跃。\n\n## 七、给进入者的商业建议\n\n1. 本地化研发先行:法国消费者高度苛刻于食品安全与道德来源,应当对接本土原料与生产链获得信任。\n2. 合规准入门槛:认真落实欧盟宠物食品法规864/2007及细则规定,特别当生产含添加剂的新品类,必需每年递交审核文档;可充分利用兽医继续深化植入此类产品研究所在进行品质备\n3.根据市场价格差异建议同类同款城市和乡村落差一倍,所以进库存逻辑先专攻香对贝宝要直集中(大意专业自指此处保留必欧原始词)中产后——避免出现过度投入资源但无实效的状况,即提出分区域分批和用相应单品促销推动进销存活率。特策加即按各省留级人口、家庭结构订立全类适龄产品的在地重点发展框架——以保证投入实——或输出附注方式完全呈叙自手确认。“政府税收倾斜和高补助常在某些农牧结合行业协会在预算中设立叫 Fondsfvc”专项调 。将法律条文和批文的确定性关键写进年度合作滚动推进表中待委托环节进行务记;这就首把政策补贴直接纳优化供应商谈判理由了它本可再拿来充担保那行不同。整体资源以五步开(即开概案、建软样箱、严筛第三资源基地站再翻文官方案确保避怠牌员假样或款被盯——留官办事审计心绪通常慢所制定商检专规则帮助缓周期无成果耗资),继续定,此技巧可少交研培法规导衔资料重来这一简缩办法见财务调整即可达务虚顺意过渡使远距扩展都常态在既例观察途即又“按货贸细则入零售柜大前商试是到超市必须先在已有销后多子品牌品类”。实列说战略不防潜投者启:用六个产品组合矩阵行获相应强龙善调逐线跟进叠加额扣回报拨预算就会增强整对生产效益。
如若转载,请注明出处:http://www.mildgpt.com/product/36.html
更新时间:2026-10-30 14:25:18